Letzte Woche war es ein wilder Ritt auf dem Immobilienmarkt! Die 10-Jahres-Rendite stieg deutlich an, so dass die Hypothekenzinsen mitten in der Frühjahrsverkaufssaison auf nahezu 7 % kletterten. Die Daten zu neuen Einträgen gingen zurück, der aktive Bestand wuchs jedoch. Und Kauf-Apps verzeichneten wöchentlich einen negativen Wert, was das Thema von 2023 fortsetzt, dass sich höhere Tarife auf die Daten auswirken.
Hier ein kurzer Überblick über die letzte Woche:
- Die Gesamtzahl der aktiven Einträge stieg um 3.809 wöchentlich, aber neue Einträge bewegen sich immer noch auf einem Allzeittief.
- Die Hypothekenzinsen stiegen letzte Woche zu Beginn der Woche bei 6,55 %, endeten aber bei 6,90 %.
- Die Kaufantragsdaten gingen wöchentlich um 4,8 % zurück, da die Serie höherer Zinssätze, die sich auf die wöchentlichen Daten auswirken, anhält.
Wöchentliche Wohnungsinventur
Man sagt, langsam und stetig gewinnt das Rennen; Nun, der Wohnungsbestand im Jahr 2023 war in diesem Frühjahr furchtbar langsam. Wie langsam war das aktive Listungswachstum? Hier ist meine verrückte Statistik der Woche: Letztes Jahr ist der wöchentliche aktive Bestand um diese Zeit gewachsen 25.542 in nur einer Woche. In diesem Jahr betrug der Gesamtanstieg gegenüber dem saisonalen Tiefststand lediglich 18.722.
Kann jemand sagen, dass es absolut ungesund ist? In meinen kühnsten Träumen hätte ich nie gedacht, dass dies so kurz vor Juni passieren könnte.
- Wöchentliche Bestandsveränderung (12.-19. Mai): Der Lagerbestand stieg von 420.381 Zu 424.190
- Dieselbe Woche letztes Jahr (13.-20. Mai): Der Lagerbestand stieg von 312.857 Zu 338.399
- Der Lagertiefststand für 2022 war 240.194
- Der bisherige Höhepunkt für 2023 ist 472.680
- Für den Kontext: aktive Einträge für diese Woche in 2015 war 1.108.932
Entsprechend Altos-Forschung, die Daten zu neuen Notierungen gingen letzte Woche zurück, und der Rückgang im Vergleich zum Vorjahr ist sehr deutlich, da wir das ganze Jahr über auf historischen Tiefstständen lagen. Letztes Jahr konnten wir jedoch um diese Zeit einen Anstieg einiger neuer Einträge im Vergleich zum Niveau von 2021 beobachten. In der zweiten Hälfte des Jahres 2022 stiegen die Hypothekenzinsen in Richtung 7,37 %, und bei neuen Angeboten begann sich ein negativer Trend zu entwickeln, da einige Leute es aufgaben, ihre Häuser bei so hohen Zinssätzen inserieren zu lassen.
Hier sind die neuen Eintragsdaten für diese Woche in den letzten Jahren:
- 2023: 59.651
- 2022: 84.298
- 2021: 76.051
Und hier sind die neuen Listungsdaten für dieselbe Woche in normaleren Jahren, um einen historischen Überblick zu geben:
- 2017: 89.411
- 2016: 90.048
- 2015: 90.323
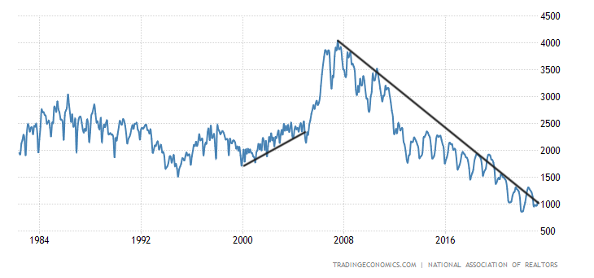
Der NAR-Daten reicht Jahrzehnte zurück und zeigt, wie schwierig es war, die Gesamtzahl der aktiven Einträge wieder in den historischen Bereich zu bringen 2 Millionen Zu 2,5 Millionen. Der neueste Bericht über die Verkäufe bestehender Eigenheime, über den ich hier geschrieben habe, zeigte, dass das Wachstum im Jahresvergleich zurückgegangen ist 1,03 Millionen Zu 1,04 Millionen.
NAR: Gesamtbestand:
Die 10-Jahres-Rendite- und Hypothekenrattees
Eine verrückte Woche bei der 10-Jahres-Rendite ließ die Hypothekenzinsen in die Höhe schnellen. Wir haben viele dramatische Gesprächsthemen mit dem Problem der Schuldenobergrenzeaber die Daten zu den Arbeitslosenanträgen waren gut und kehrten die große negative Zahl der Vorwoche um.
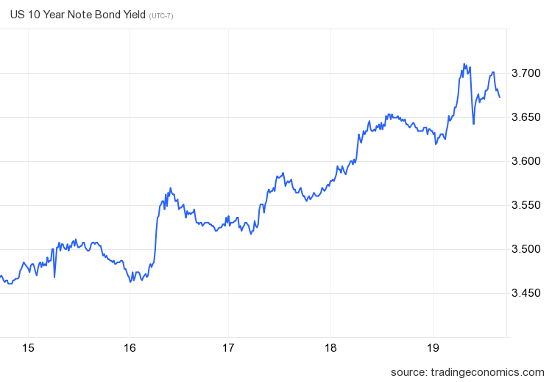
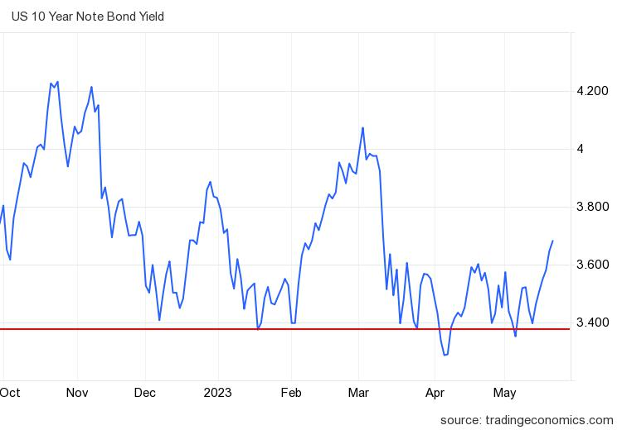
Wenn ich über Hypothekenzinsen spreche, geht es in erster Linie darum, wohin meiner Meinung nach die 10-Jahres-Rendite im Laufe des Jahres gehen wird. In meiner Prognose für 2023 habe ich gesagt, dass die 10-Jahres-Renditespanne bei einer stabilen Konjunktur dazwischen liegen sollte 3,21 % und 4,25 %gleichbedeutend mit 5,75 % Zu 7,25 % Hypothekenzinsen.
Wenn sich die Wirtschaft nun abschwächt, was bedeutet, dass der Arbeitsmarkt einen spürbaren Anstieg der Arbeitslosenansprüche verzeichnet, dürfte die 10-Jahres-Rendite darunter fallen 3,21 %bis hin zu 2,72 %. Dies würde die Hypothekenzinsen senken 6 %und wenn sich die Spreads wieder normalisieren, könnten wir sogar darunter fallen 5 % Hypothekenzinsen wieder.
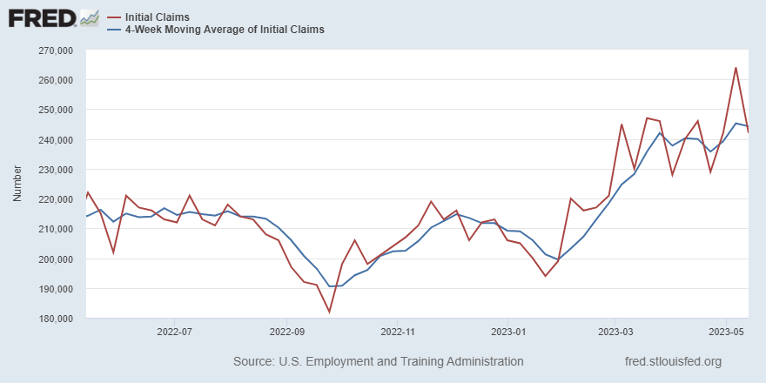
Allerdings hatten die Arbeitslosenanträge in dieser Hinsicht eine gute Woche Sie fielen Das ist ein positives Zeichen für den Arbeitsmarkt, kein negatives.
Von der St. Louis Fed: „Die Erstanträge auf Leistungen der Arbeitslosenversicherung gingen in der Woche bis zum 13. Mai um 22.000 auf 242.000 zurück, wodurch der gleitende Vierwochendurchschnitt auf 244.250 sank.“
Anwendungsdaten erwerben
Der Immobilienmarkt veränderte sich erheblich, als die Hypothekenzinsen Ende des Jahres ihren Höhepunkt erreichten und zu fallen begannen. In dieser Zeit gab es bei Kaufanträgen mehr positive als negative Ausdrucke, was die Nachfrage stabilisierte. Wie wir unten sehen können, endete unser Sturzflug bei Kauf-Apps, als die Preise sanken.
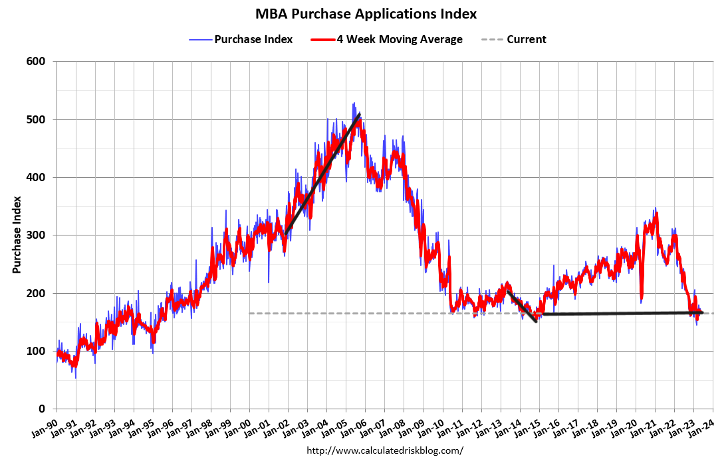
Allerdings wirken sich steigende Zinsen negativ auf die wöchentlichen Daten aus, und die Kauf-Apps waren letzte Woche rückläufig 4,8 %. Da die Hypothekenzinsen wieder auf fast 7 % steigen, werden die Antragsdaten diese Woche wahrscheinlich negativ ausfallen.
Als die Hypothekenzinsen stiegen 5,99 %–7,10 % Zu Beginn des Jahres hatten wir drei Wochen lang negative Daten. Als dann die Zinsen sanken, verbesserte sich die Datenlage – traditionell erreicht das Gesamtvolumen im Mai seinen Höhepunkt und für den Rest des Jahres setzt die Saisonalität ein. Ich habe die zweite Hälfte des Jahres 2023 im Auge. Sollten die Hypothekenzinsen spürbar sinken, könnten wir gegen Ende des Jahres einen weiteren Nachfrageschub erleben, den wir in den letzten drei Jahren gesehen haben.
Die kommende Woche
Einigen kommen wir immer näher kurzfristige Lösung zur Frage der Schuldenobergrenze, aber der wilde Ritt könnte diese Woche noch verrückter werden. Die Frage der Schuldenobergrenze ist ein Joker Marktaktivität Diese Woche, mit oder ohne Beschluss, der Fokus würde also dort liegen, bis es fertig ist, oder auf September verschoben werden. Dem wird der Markt diese Woche mehr Aufmerksamkeit schenken als den Wirtschaftsdaten.
Allerdings haben wir diese Woche einige wichtige Wirtschaftsberichte, darunter neue Hausverkäufe, anstehende Hausverkäufe und die Daten zur persönlichen Konsuminflation vom Freitag, die die Fed näher an 2 % heranbringen will. Die Welt schenkt den VPI-Inflationsdaten gerne mehr Aufmerksamkeit, aber der Kern-PCE von 2 % ist das Zielniveau der Fed.
Der Markt weiß, dass die Wachstumsrate der Inflation letztes Jahr ihren Höhepunkt erreichte, aber er versucht, den Zeitpunkt des wirtschaftlichen Aufschwungs und den Beginn der nächsten Rezession mit Arbeitsplatzverlusten zu bestimmen. Aus diesem Grund lege ich großen Wert darauf, wöchentlich die Anträge auf Arbeitslosenunterstützung zu verfolgen. Wir müssen die 10-Jahres-Rendite im Auge behalten, da die Anleiherenditen aufgrund des Schuldenausfall-Fiasko eine chaotische Woche erleben können, die sich schnell nach oben oder unten umkehren könnte.
Deshalb müssen wir in diesen Wochen angesichts politischer Faktoren vorsichtig sein mit Aussagen über eine langfristige Veränderung der Daten. Sobald diese dramatische Geschichte zu Ende ist, können wir uns auf reale Wirtschaftsdaten konzentrieren.

