Ich habe in meinem letzten Meinungsbeitrag in Housing Wire darauf hingewiesen, dass die Städtisches Institut veröffentlicht ein „Monatskartenbuch”, das vollgepackt ist mit relevanten Daten. Diese aktuelle Veröffentlichung zeigt deutlich, warum jeder Immobilienmakler oder Hausbauer bei seinen Empfehlungen immer einen Nichtbank-Kreditgeber einbeziehen sollte.
Bevor ich mich hier Angriffen aussetze, verwende ich Makrodaten des Urban Institute und es gibt sicherlich einige Banken, die einen breiteren Marktbereich bedienen. Aber beginnen wir mit den Grundlagen, wer den Kreditzugang auf dem Markt wirklich erweitert.
Betrachtet man den Nichtbankenanteil aller Kredite, aufgeschlüsselt nach Investoren (Fannie, FreddieUnd Ginnie Mae) Der auffälligste Datenpunkt ist, dass weit über 80 % aller heute vergebenen Kredite von Nichtbanken vergeben werden. Noch wichtiger ist, dass die Banken bei den Ginnie-Mae-Programmen nur 7 % aller Hypotheken beisteuern FHA, VAUnd USDA. Sieben Prozent sind ein eklatanter Wert, insbesondere wenn man die Dynamik betrachtet, die den Wohnungsmarkt prägt.
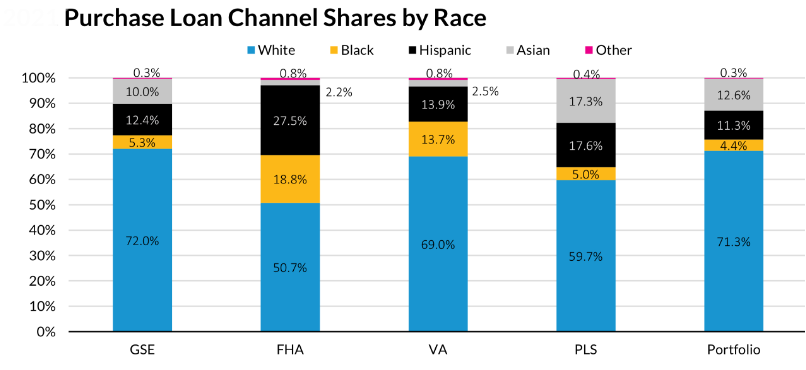
Der Grund dafür ist, dass die Verteilung der Kredite in den Ginnie-Mae-Programmen die höchste Konzentration an Erstkäufern von Eigenheimen und den größten Anteil an Minderheiten aufweist. Allein im FHA-Programm gehen 46,3 % aller Kredite an hispanische und schwarze Kreditnehmer, und da über 80 % aller Kauftransaktionen der FHA an Erstkäufer von Eigenheimen gehen, ist die Tatsache, dass Banken nur 7 % dieser Kredite vergeben, außergewöhnlich.
Warum ist das alles wichtig? Weil die wichtigsten Regulierungsbehörden in Washington viel Zeit damit verbringen, sich in die Bankenbranche einzuschmeicheln und sich über Nichtbanken zu beklagen. Wie Chris Whalen es ausdrückte sein jüngster Kommentar„Der Leiter des Consumer Financial Protection Bureau, Rohit Chopra, sagte im Mai: ‚Eine größere Störung oder ein Ausfall eines großen Hypothekendienstleisters bereitet mir wirklich einen Albtraum.‘ Diese maßlosen Kommentare machte er während der CBA Live 2023, einer Konferenz der Verband der Verbraucherbanken.“
Die Tatsache, dass die Regulierungsbehörden Zeit damit verbringen, „auf die Hand zu beißen, die sie füttert“, mein Hinweis auf die Tatsache, dass sich diese Regierung um die Nichtbanken kümmern sollte, die ihre Wählerschaft unterstützen, und schon gar nicht um das Publikum einer CBA-Konferenz, ist ziemlich alarmierend.
Whalen betont weiter: „Chopras Fokus liegt eher auf der Politik als auf einer realen Bedrohung. Aber fortschrittliche Lösungen erfordern natürlich Probleme. Drei große und schlecht verwaltete Depots scheiterten im ersten Quartal 2023, doch fortschrittliche Anhänger wie Chopra, Finanzministerin Janet Yellen und Bundesagentur für Wohnungsbaufinanzierung Leiterin Sandra Thompson ignoriert die öffentlichen Aufzeichnungen und macht sich weiterhin Sorgen über die nicht vorhandene Ansteckungsgefahr durch Hypothekendienstleister.“
Ich habe von vielen, die mit der aktuellen Regierung in Verbindung stehen, viel negatives Feedback zu meiner Kritik an Dingen wie Änderungen der LLPA-Gebühren erhalten. Aber in einem ähnlichen Kontext wie Whalen bin ich der Politik einer Regierung und ihrer Regulierungsbehörden überdrüssig, die ihre Zeit darauf konzentrieren, die unabhängigen Hypothekenbanken (IMBs) zu kontrollieren – genau die Institutionen, die dafür verantwortlich sind, diesen Zugang zu gewährleisten Der Kredit bleibt für amerikanische Familien, die andernfalls vom Markt ausgeschlossen wären.
Man könnte sich fragen, warum IMBs hier bei der Verbesserung der Kreditverfügbarkeit so viel besser abschneiden? Ich denke, es kommt auf ein Grundprinzip an: IMBs vergeben nur Hypotheken. Im Gegensatz zu Banken vergeben sie keine Autokredite, Kreditkarten, Studienkredite, Geschäftskredite, Kreditlinien und mehr. Banken müssen ihr Hypothekarkreditgeschäft nicht ausweiten. Tatsächlich geht der Trend dahin, sich von Hypotheken zurückzuziehen und dieses Segment nicht weiter zu erschließen.
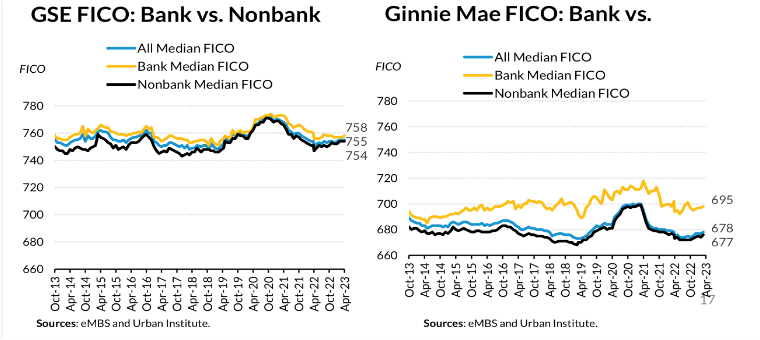
Schauen Sie sich einfach die Daten an. Wenn es um Kredit geht (FICO)-Scores sind IMBs deutlich aggressiver. Und da die Kreditwürdigkeit für Erstkäufer von Eigenheimen niedriger ist und in den meisten Minderheitensegmenten tendenziell niedriger ist, sind die IMBs natürlich die beste Option für den Eigenheimkäufer.
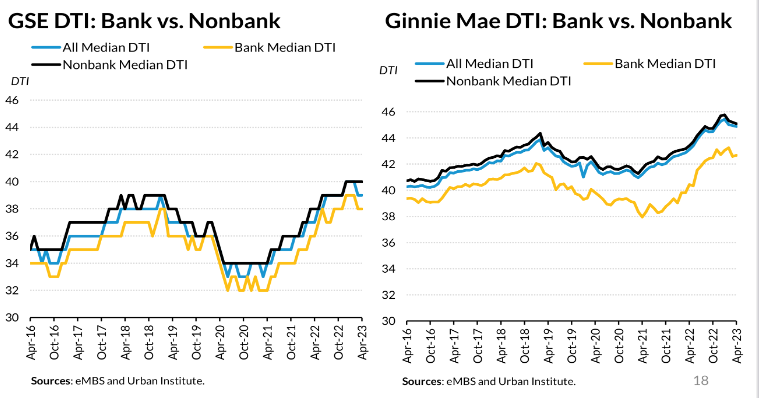
Oder schauen Sie sich diese Daten zum DTI (Debt to Income Ratio) an. Die Spanne zwischen den durchschnittlichen Bank-DTIs und den Nichtbanken im Ginnie-Mae-Programm ist erheblich und wird sich offen gesagt in erheblichem Maße auf diejenigen auswirken, die am Rande des Zugangs zu Wohneigentum stehen.
Die Tatsache, dass nur 7 % aller Ginnie Mae-Kredite auf Banken entfallen, ist kein Zufall. Die Realität ist, dass sie sich systematisch von allen Aspekten der Hypothekarkreditvergabe distanziert haben, die ein größeres Risiko zu bergen scheinen. Das ist ehrlich gesagt der Grund, warum Unternehmen mögen Wells Fargo sind heute nur noch ein Schatten der Megamarktbeherrscher, die sie einst waren.
Whalen brachte es vielleicht am besten auf den Punkt, als er sagte: „Mehr als jedes reale Problem, das IMBs aufwerfen, ist es die Regierung in all ihren Erscheinungsformen, die ein erhebliches Risiko für die Welt der Hypothekenfinanzierung und den Immobiliensektor im Allgemeinen darstellt.“ Die Regulierungsbehörden in Washington versuchen, die Märkte abzuwürgen, die Liquidität zu begrenzen und zusätzliche Kapitalregeln durchzusetzen, Beschränkungen, die unweigerlich das Wirtschaftswachstum und den Zugang zu bezahlbarem Wohnraum verringern müssen.“
Wir haben ein Labyrinth von Bundesregulierungsbehörden, die nicht gesehen Wie der erhebliche Anstieg der Finanzierungskosten der Banken, bedingt durch die Maßnahmen der Federal Reservekönnte einige Banken in den negativen Basisbereich drängen. Dieses Szenario, in dem sie den Einlegern mehr zahlten, als sie mit ihren nicht abgesicherten Vermögenswerten verdienten, brachte sie aus dem Geschäft. Und das alles haben die Aufsichtsbehörden übersehen. In all ihrer Angst und ihrem Gerede über die Risiken von Nichtbanken haben sie es einfach übersehen drei der teuersten Ausfälle in der Bankgeschichte.
Während ich dies schreibe, weiß ich, dass auch ich einst Teil der Arroganz einer Regierung war, die zeitweise mehr belehrte und dirigierte als zuhörte. Aber heute sind wir mit zu vielen Risiken konfrontiert. Whalen bringt deutlich zum Ausdruck, wie die GSEs auf einen Weg gelenkt werden, der mit der Zeit nur an Relevanz verliert, wenn er nicht kontrolliert wird.
Aber vielleicht ist die Kernbotschaft hier folgende: Wenn ich Immobilienmakler oder Hausbauer wäre, würde ich sicherstellen, dass meine potenziellen Käufer, insbesondere meine Erstkäufer, mit einem IMB (oder Hypothekenmakler) im Gespräch sind. Wenn dieser einfache Schritt nicht getan wird, werden die Herausforderungen beim Zugang zu Krediten wahrscheinlich nur noch größer.
Denken Sie daran, dass IMBs keine risikofreudigen Unternehmen sind. Sie geben das Kreditrisiko an staatlich unterstützte Kreditinstitute weiter und erhalten eine Gebühr für die Bedienung der Kredite für diese staatlichen Stellen. Wir brauchen, dass die Aufsichtsbehörden auf Bankenkonferenzen aufhören, sich über Risiken zu äußern, und stattdessen die entscheidende Rolle dieser Unternehmen würdigen.
Noch wichtiger ist, dass die Regulierungsbehörden mehr Zeit damit verbringen sollten, die Liquiditätsformen dieser Unternehmen zu stärken. Es gibt Lösungen, die helfen können.
Aber je mehr Zeit sie damit verbringen, die Nichtbankengeschichte zu politisieren, desto mehr Bankpleiten riskieren wir, die tatsächlich das größere Risiko in der Branche darstellen. Wir applaudieren den IMBs dafür, dass sie die Türen zum Eigenheim offen halten. Und fordern wir, dass unsere Regulierungsbehörden aufhören, politische Plattformen zu nutzen, um die Ansichten anderer zu verzerren, ohne sich auf ihre Hauptaufgaben zu konzentrieren.
Rechenschaftspflicht wird es nur dann geben, wenn die Stakeholder dies fordern.
David Stevens hatte verschiedene Positionen in der Immobilienfinanzierung inne, unter anderem als Senior Vice President für Einfamilienhäuser bei Freddie Mac, Executive Vice President bei Wells Fargo Home Mortgage, stellvertretender Sekretär für Wohnungswesen und FHA-Kommissar sowie CEO der Mortgage Bankers Association.
Diese Kolumne spiegelt nicht unbedingt die Meinung der Redaktion von HousingWire und seiner Eigentümer wider.
Um den Autor dieser Geschichte zu kontaktieren:
Dave Stevens bei [email protected]
Um den für diese Geschichte verantwortlichen Herausgeber zu kontaktieren:
Sarah Wheeler bei [email protected]

