Die Federal Reserve hat immer wieder gesagt, dass sie will, dass der Arbeitsmarkt zusammenbricht, und sie wird erst zufrieden sein, wenn die Arbeitslosenquote viel höher ist als heute. Aus diesem Grund prognostizieren sie mit ihrer Prognose einer höheren Arbeitslosenquote ständig eine Rezession durch den Verlust von Arbeitsplätzen, und einige Fed-Mitglieder sprechen davon, die kurzfristigen Zinsen viel höher zu schicken. Ich habe neulich darüber gesprochen CNBC.
Auch wenn der Bericht zur Gesamtinflation unter den Schätzungen lag, fand die 10-Jahres-Rendite heute keine allzu große Resonanz. Während ich diesen Artikel schreibe, wird er bei 3,42 % gehandelt.
Während die 10-Jahres-Rendite, die Hypothekenzinsen und die Inflation für meine Prognose für 2023 ungefähr richtig erscheinen, vergessen wir nicht den wahren Preis, den die Federal Reserve auf Lager hat: Sie wollen, dass du deinen Job verlierst, und prognostizieren deshalb immer wieder einen Arbeitsplatzverlust Rezession mit einer höheren Arbeitslosenquote.
Obwohl die Fed sagte, dass sie den Kern verfolgen Daten zu den persönlichen Verbrauchsausgaben (PCE). über einen Zeitraum von drei, sechs und 12 Monaten und ihre Prognose zeigt, dass sich die Daten dort verbessern sollten, spielt keine Rolle. Die Fed hat solche Angst vor den 1970er Jahren, dass diese Angst wichtiger ist als alles andere.
Selbst wenn sie sagen, dass Zinserhöhungen eine Verzögerung von 12 bis 18 Monaten haben, was bedeutet, dass die volle Wirkung dieser aggressiven Zinserhöhungen die Wirtschaft erst später treffen wird, warten sie nicht auf diese Verzögerung. Sie sprechen von weiteren Zinserhöhungen und länger höheren Zinsen, weil sie glauben, dass dies der effektivste Weg ist, die Inflation zu bekämpfen – indem sie durch Arbeitsplatzverluste mehr Arbeitskräfte schaffen. Deshalb ist es ihnen immer noch egal, dass sich der Wohnungsbau in einer Rezession befindet.
Schauen wir uns die internen Daten in diesem an CPI-Bericht und finde ein paar gute Nuggets zum Diskutieren.
Von BLS: Der Verbraucherpreisindex für alle städtischen Verbraucher (CPI-U) stieg im März saisonbereinigt um 0,1 Prozent, nachdem er im Februar um 0,4 Prozent gestiegen war, berichtete das US Bureau of Labor Statistics heute. In den letzten 12 Monaten stieg der Gesamtindex saisonbereinigt um 5,0 Prozent.
Wie wir in der Grafik unten sehen können, erreichte die Wachstumsrate der Inflation im Jahresvergleich vor einiger Zeit ihren Höhepunkt, und es ist schwierig, dies über den jüngsten Höchststand hinaus zu treiben, es sei denn, Öl, Lebensmittel und Mieten steigen wieder.
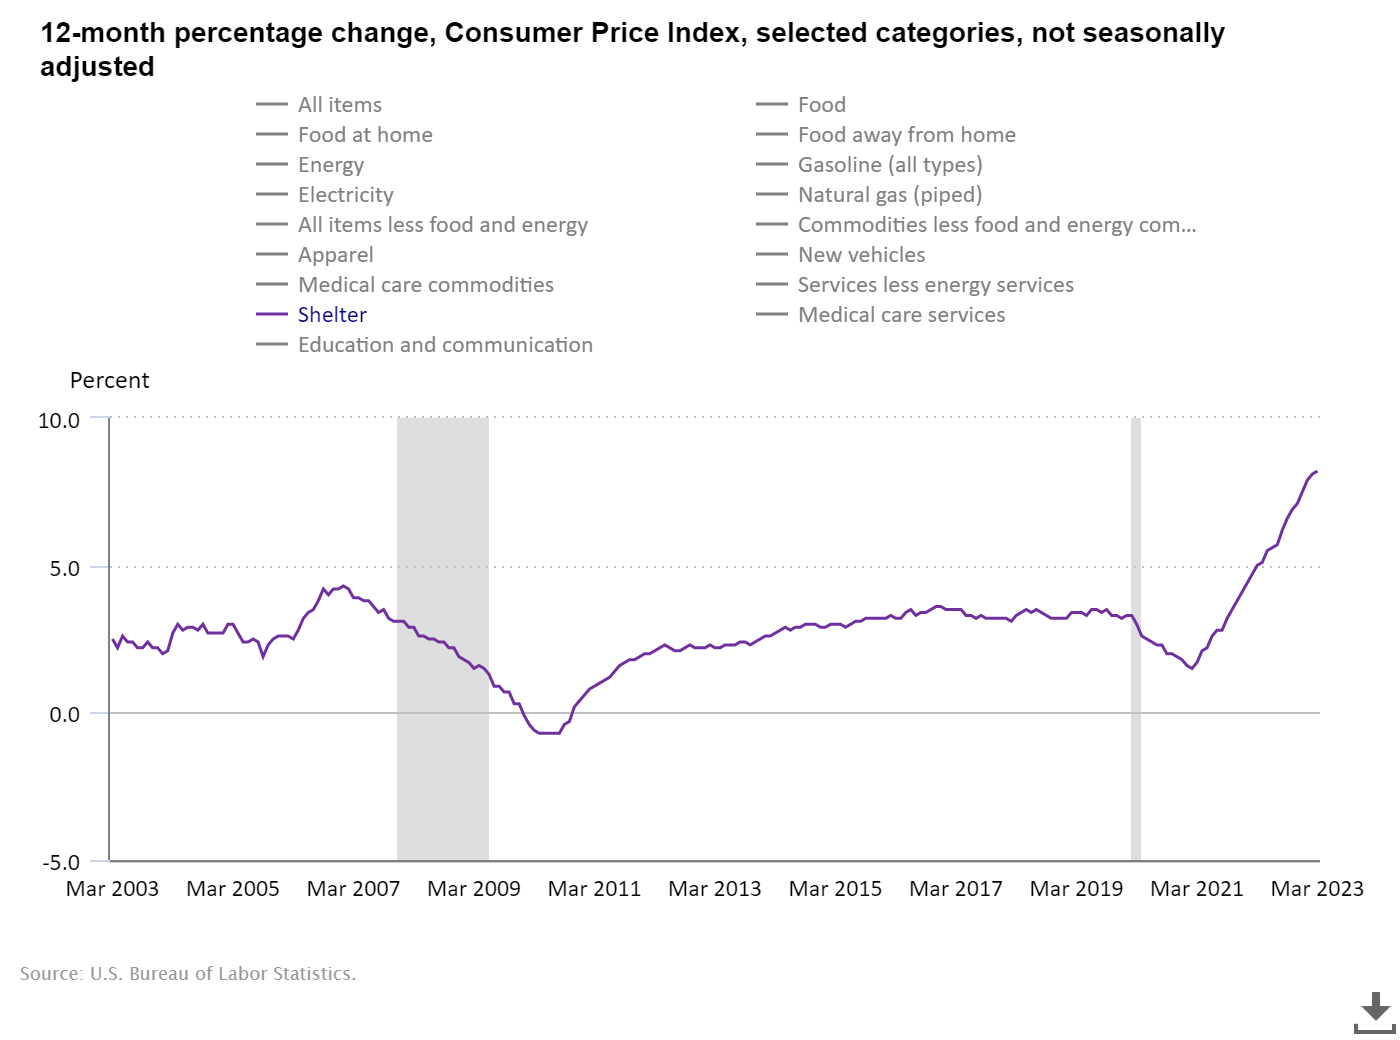
Einer der Gründe, warum es während der Jahre der Immobilienblase keine abbrechende Inflation gab, ist, dass die Mietpreisinflation damals zahm war. Dies war in letzter Zeit nicht der Fall, und 44,4 % des CPI sind die Inflation von Unterkünften. Wir alle kennen die Verzögerung des Schutzes in den CPI-Daten; das ist etwas, worüber ich berichtet habe CNBC im vergangenen September. Ich betonte, dass wir bis Januar und Februar sehen würden, wie die Wachstumsrate der Schutzinflation nachlässt, aber es würde einige Zeit dauern, bis die CPI-Daten erreicht würden.
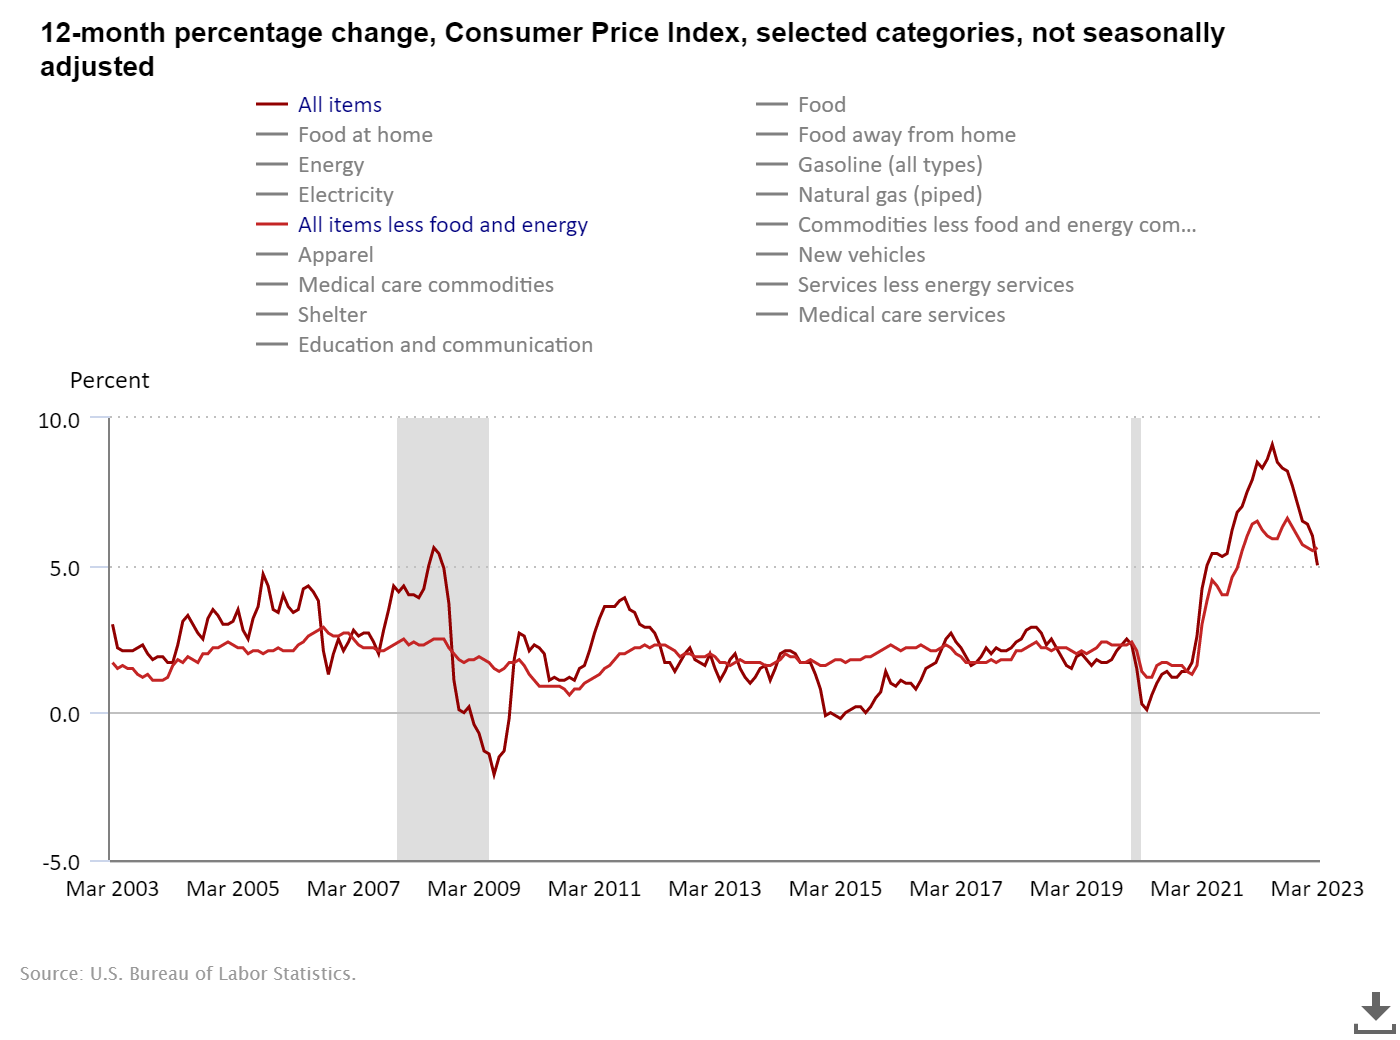
Wir kommen an den Punkt, an dem die Vergleichszahlen im Jahresvergleich und die Verzögerung beginnen zu zeigen, dass die Wachstumsrate der Inflation sinkt und mit der aktuellen Marktrealität Schritt hält, was bedeutet, dass die Inflationsthese der 1970er Jahre einen weiteren Schlag erleiden wird.
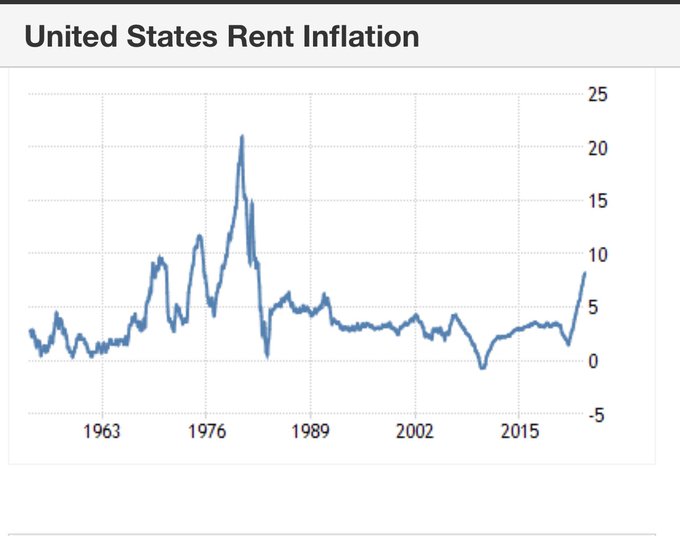
Wir können die Inflation der 1970er Jahre nicht fest verwurzelt haben, weil damals die Mietpreisinflation boomte; Ich meine, es war vorher massiv, und das Lohnwachstum war auch damals sengend. Wie Sie unten sehen können, wird es schwierig sein, wieder zu Disco-Musik zu tanzen, wenn die Schutzinflation ihre Reality-Tour für die nächsten 12 Monate beginnt.
Auch im letzten Beschäftigungsbericht ist das Lohnwachstum im Jahresvergleich rückläufig, und das alles bei einem immer noch angespannten Arbeitsmarkt.
Es ist schwierig, die Inflation der 1970er Jahre zu erreichen, es sei denn, Lohnwachstum, Energie, Nahrung und Unterkunft bewegen sich alle zusammen viel höher, was nicht der Fall ist. Die Energieinflation geht zurück, da die Comps Jahr für Jahr herausfordernd sind. Die russische Invasion hat die Energiepreise stark in die Höhe getrieben.
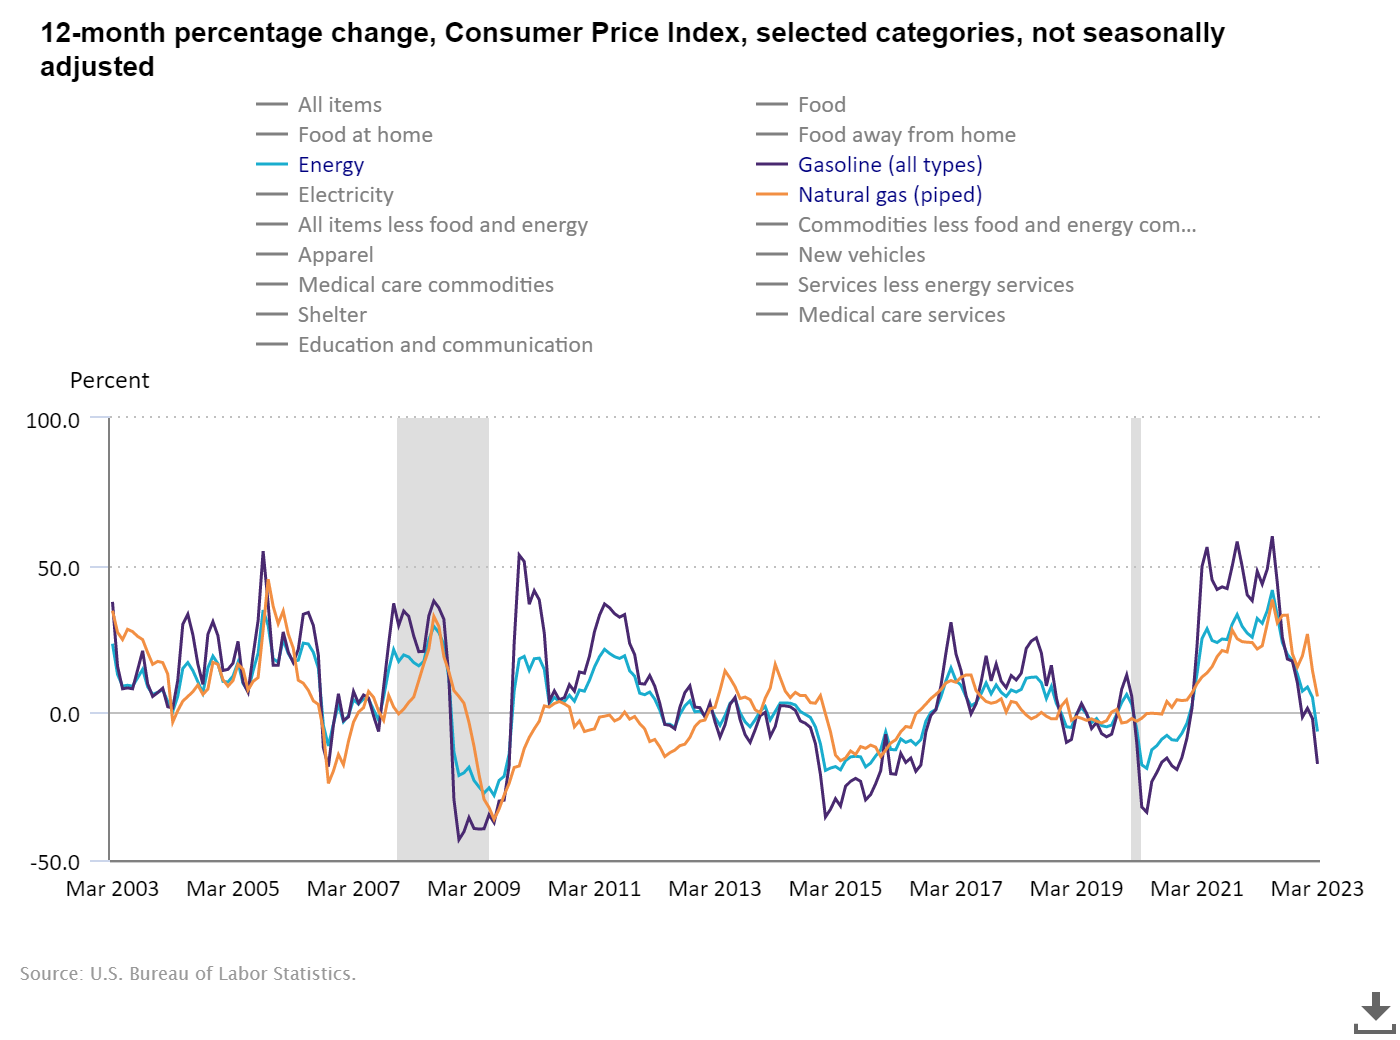
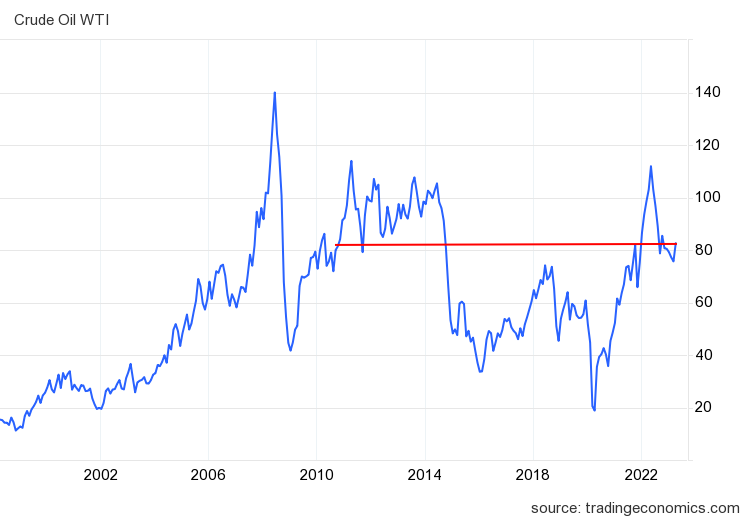
Wir hatten von November 2010 bis September 2014 höhere Ölpreise, ohne dass die CPI-Inflation ausbrach, weil die Inflation der Unterkünfte und das Lohnwachstum damals zahm waren. Die folgende Grafik zeigt den Zeitraum, den ich mit den Ölpreisen besprochen habe, während der Kern-CPI sehr zahm war.
Obwohl die CPI-Inflationsdaten am Mittwoch niedriger als erwartet ausfielen, sahen wir keinen signifikanten Rückgang der 10-jährigen Rendite. Die Hypothekenpreise wurden heute Morgen etwas besser, da die Preise der letzten zwei Tage ziemlich schlecht waren.
Da die 10-Jahres-Rendite immer noch in der für 2023 prognostizierten Spanne von 3,21 % bis 4,25 % gehandelt wird, hat sich der Anleihemarkt meiner Ansicht nach bemerkenswert verhalten, dass jeder darauf wartet, dass der Arbeitsmarkt zusammenbricht, insbesondere die Federal Reserve, bevor wir es schaffen eine weitere aggressive Bewegung nach unten in der 10-Jahres-Rendite.
Wir alle wissen, dass die Inflation der Unterkünfte in den nächsten 12 Monaten nachlassen wird, was einen weiteren Inflationsschub mathematisch unmöglich macht. Der Immobilienmarkt muss die Anleiherenditen senken und die Spreads zwischen der 10-Jahres-Rendite und dem 30-Jahres-Hypothekenzins verbessern, um mehr Zugkraft zu bekommen.
Die Kaufantragsdaten wurden ebenfalls am Mittwoch veröffentlicht und waren von Woche zu Woche um 8 % positiv, was bedeutet, dass 2023 bisher mehr positive als negative Kaufantragsdaten hatte.
Stellen Sie sich nun einen Wohnungsmarkt mit Hypothekenzinsen im niedrigen Bereich von 5 % vor, nicht im mittleren Bereich von 6 %. Das würde die Dynamik auf dem Wohnungsmarkt stark verändern und den Sektor auf eine solidere Basis stellen. Bis dahin werden wir jedoch alle Wirtschaftsdaten jeweils einen Tag und eine Woche lang verfolgen.

